
Ahora analizaremos el procedimiento de la Facturación con anticipo y 2 CFDIs, es decir el escenario que solo requiere la emisión de 2 CFDIs.
Y no por insistir demasiado, pero consideramos muy importante saber cuándo SI nos encontramos en situación de anticipos. Si tiene alguna duda, recomendamos leer esta publicación.
Manos a la obra ¿Cómo debemos ejecutar el procedimiento para la Facturación con anticipo y 2 CFDIs?
En este caso, los 2 CFDIs involucrados son:
- CFDI 1 – Factura por anticipo
- CFDI 2 – Factura por el Monto remanente
CFDI 1
Hay que generarlo cuando se recibe el pago del anticipo.
Requerimientos del CFDI 1:
- Tipo: Ingreso
- Forma de Pago: De acuerdo a como se pagó
- Método de Pago: PUE
- Documentos relacionados: NO aplica
- Concepto: solo debe existir uno con clave=84111506; cantidad=1; claveunidad=ACT; descripción=”Anticipo del bien o servicio”; valorunitario=monto del anticipo antes de impuestos.
CFDI 2.
Se genera una vez que se concluye la operación (servicio) y se recibe el pago del importe remanente (insoluto, pendiente).
Requisitos del CFDI 2:
- Tipo: Ingreso
- Forma de Pago: La que corresponda
- Método de Pago: De acuerdo a cómo corresponda
- Documentos relacionados: El UUID de la factura 1, con tipo de relación = “07” (CFDI por aplicación de anticipo)
- Concepto: debe incluir la información necesaria que permita identificar plenamente el o los conceptos correspondientes a la operación. Al final se debe incluir la leyenda “CFDI por remanente de un anticipo.”
- Valor unitario – Debe incluir el TOTAL de cada concepto dentro de la factura
- Descuento – Se captura el importe que corresponda por anticipo a cada concepto. En el caso que la factura incluya un solo concepto, aquí se captura el total del anticipo (antes de impuestos).
Aquí presentamos el ejemplo que plantea el SAT en su Guía de llenado para el CFDI 4.0.
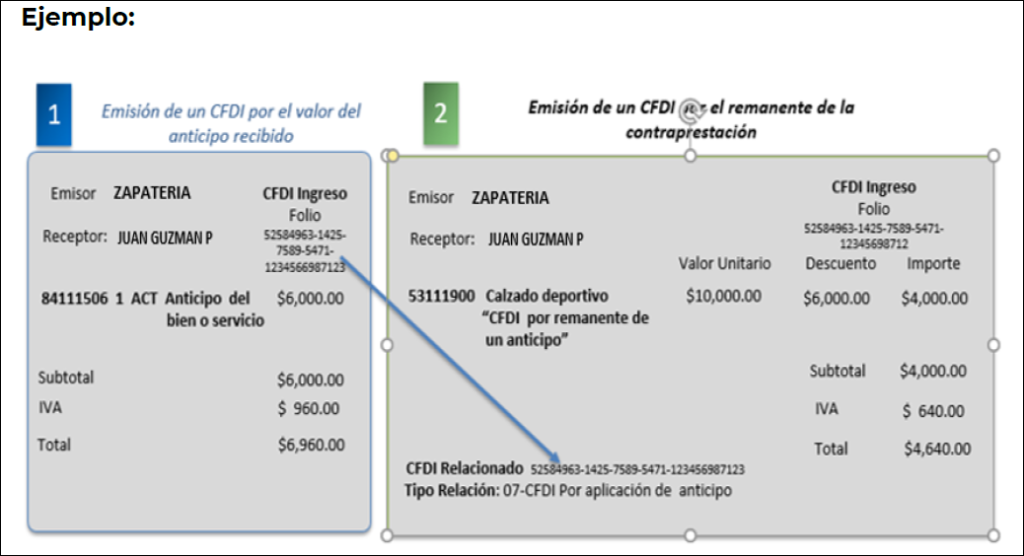
Esta es una segunda opción que plantea el SAT para facturación con anticipos.
¿Cuándo aplico la Facturación con anticipo y 2 CFDIs?
Desde el punto de vista fiscal, entiendo que manejar descuentos tiene un manejo distinto a cuando no se incluyen en la facturación.
Por otro lado, las notas de crédito (utilizadas en la facturación con anticipo y 3 CFDIs) también representan de igual manera, un cierto manejo contable y fiscal.
En este caso recomendamos consultar con su contador y/o área fiscal para determinar cuál de las 2 opciones manejar.