
El tema del CFDI: ¿Lugar de expedición es matriz o sucursal? ha vuelto a generar dudas entre quienes emiten facturas, y no es para menos.
Durante años, este dato ha cambiado su interpretación, dejando a muchos con la sensación de que ya no era relevante… pero la realidad es otra.
En versiones anteriores del CFDI existían dos conceptos claros: el domicilio fiscal del emisor y el domicilio desde donde se expedía la factura.
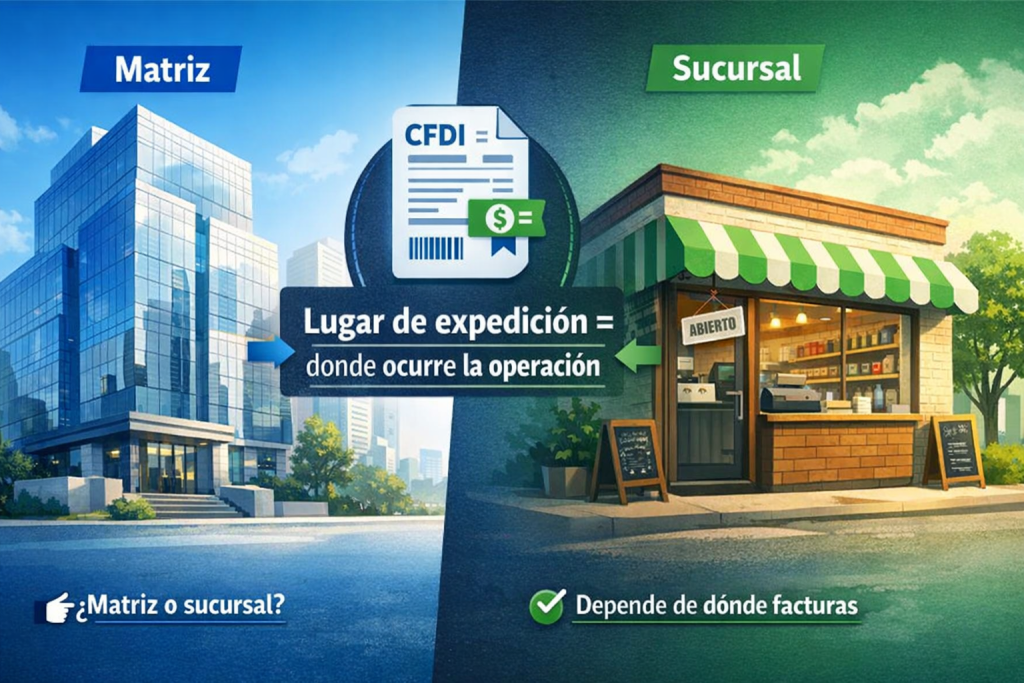
Con el tiempo, esto se simplificó y quedó únicamente el campo de lugar de expedición, lo que llevó a pensar que debía coincidir siempre con el domicilio fiscal.
Sin embargo, en CFDI 4.0, el lugar de expedición sigue siendo un dato independiente.
Este campo corresponde al código postal desde donde realmente se emite la factura, y aquí es donde entra el matiz importante: puede ser el de la matriz o el de una sucursal, siempre y cuando esté registrada ante el SAT.
Esto significa que, si tu operación ocurre en una sucursal distinta a tu domicilio fiscal, puedes (y en muchos casos debes) utilizar el código postal de esa sucursal como lugar de expedición.
No hacerlo correctamente puede generar inconsistencias o incluso observaciones por parte de la autoridad.
Entonces, regresamos a la pregunta clave del CFDI: ¿lugar de expedición es matriz o sucursal? La respuesta es simple, pero poderosa: depende de dónde realmente se esté llevando a cabo la operación.
Este pequeño detalle puede parecer menor, pero es justo ahí donde se construye una facturación ordenada y sin dolores de cabeza. Entenderlo te da control, claridad… y tranquilidad.
Porque al final del día, una factura bien hecha no solo cumple con el SAT… también te da paz.
NOTA:
No olvidemos que la sucursal DEBE tener un registro ante el SAT. De hecho este tipo de movimiento podría aparecer como:
ACUSE DE MOVIMIENTOS DE ACTUALIZACIÓN DE SITUACIÓN FISCAL
Identificación del aviso: Apertura de establecimiento o sucursal