
Ahora es el turno para revisar el contenido del Recibo de Nómina Deducciones.
Recordar que en publicaciones pasados ya hemos tocado las secciones de:
CFDI Estándar
Información del Empleado
Percepciones
En esta ocasión, revisaremos el Recibo de Nómina Deducciones.
Quizá para muchas de las personas que se encuentran bajo el régimen de Sueldos y Salarios, esta es la sección menos bienvenida del recibo de nómina.
La razón es simple, ya que aquí es donde se desglosan los conceptos y sobre todo, los importes de lo que se descuenta del salario.
En México, un recibo comúnmente incluirá aquí la deducción de ISR (Impuesto sobre la renta), y el tema de seguridad social, como lo puede ser el IMSS o ISSSTE.
En México las tasas mas altas de ISR alcanzan alrededor del 35%.
En otros países como Suecia o Dinamarca, las tasas de impuestos pueden alcanzar el 55% o poco más.
Claro, en países con tasas mas altas de impuestos, generalmente, se reflejan en servicios de calidad, educación, servicio médico, etc.
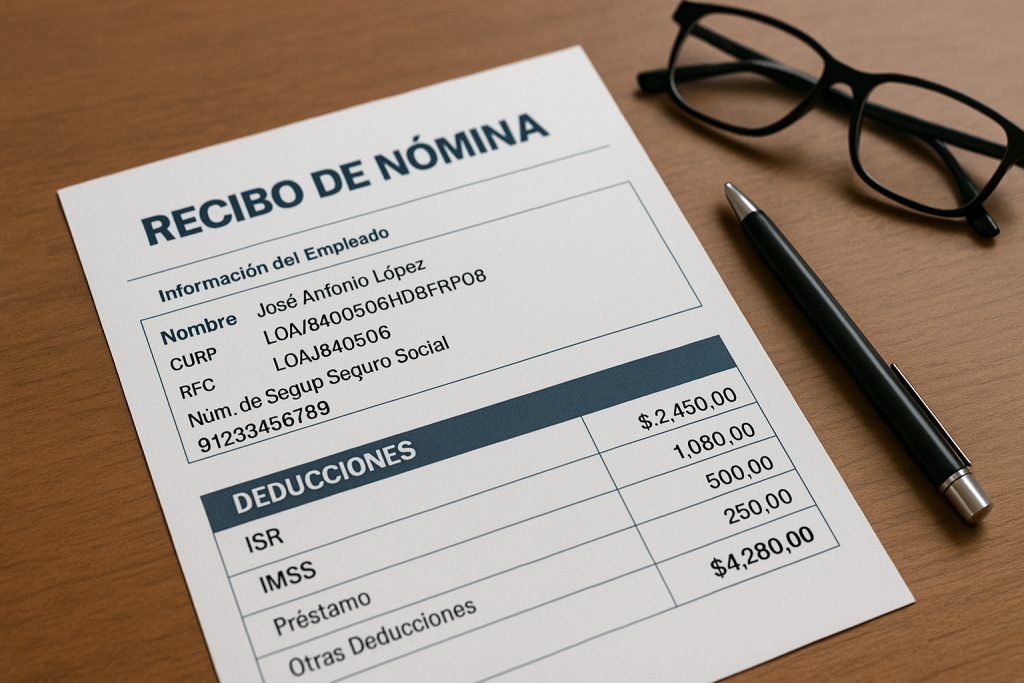
OK, regresando al tema de Recibo de Nómina Deducciones, vamos a ver qué información se incluye en esta sección.
Encabezado:
- Total Impuestos Retenidos (solo aplica para el ISR)
- Total Otras deducciones (todo lo que no sea ISR)
Nodo:
- Tipo deducción (tomada del catálogo correspondiente. ISR es clave 002)
- Clave
- Concepto (descripción de la deducción)
- Importe (monto de la deducción)
Aquí existen 2 condiciones.
- Cuando el contenido del tipo de deducción, contenga la clave 002, que corresponde al ISR, entonces se deberá incluir el nodo de Otros Pagos, con el valor de “Tipo de Otro Pago” igual a “Subsidio para el empleo (efectivamente entregado al trabajador).”
- En caso que el contenido de este atributo sea “006. Descuento por Incapacidades”, se deberá incluir el elemento (nodo) Incapacidades y además, el contenido de el atributo Deduccion:Importe debe ser igual a la suma de los nodos Incapacidad:ImporteMonetario.
La condición 1, es mucho mas común, ya que casi todo recibo de nómina incluirá la deducción del ISR.